
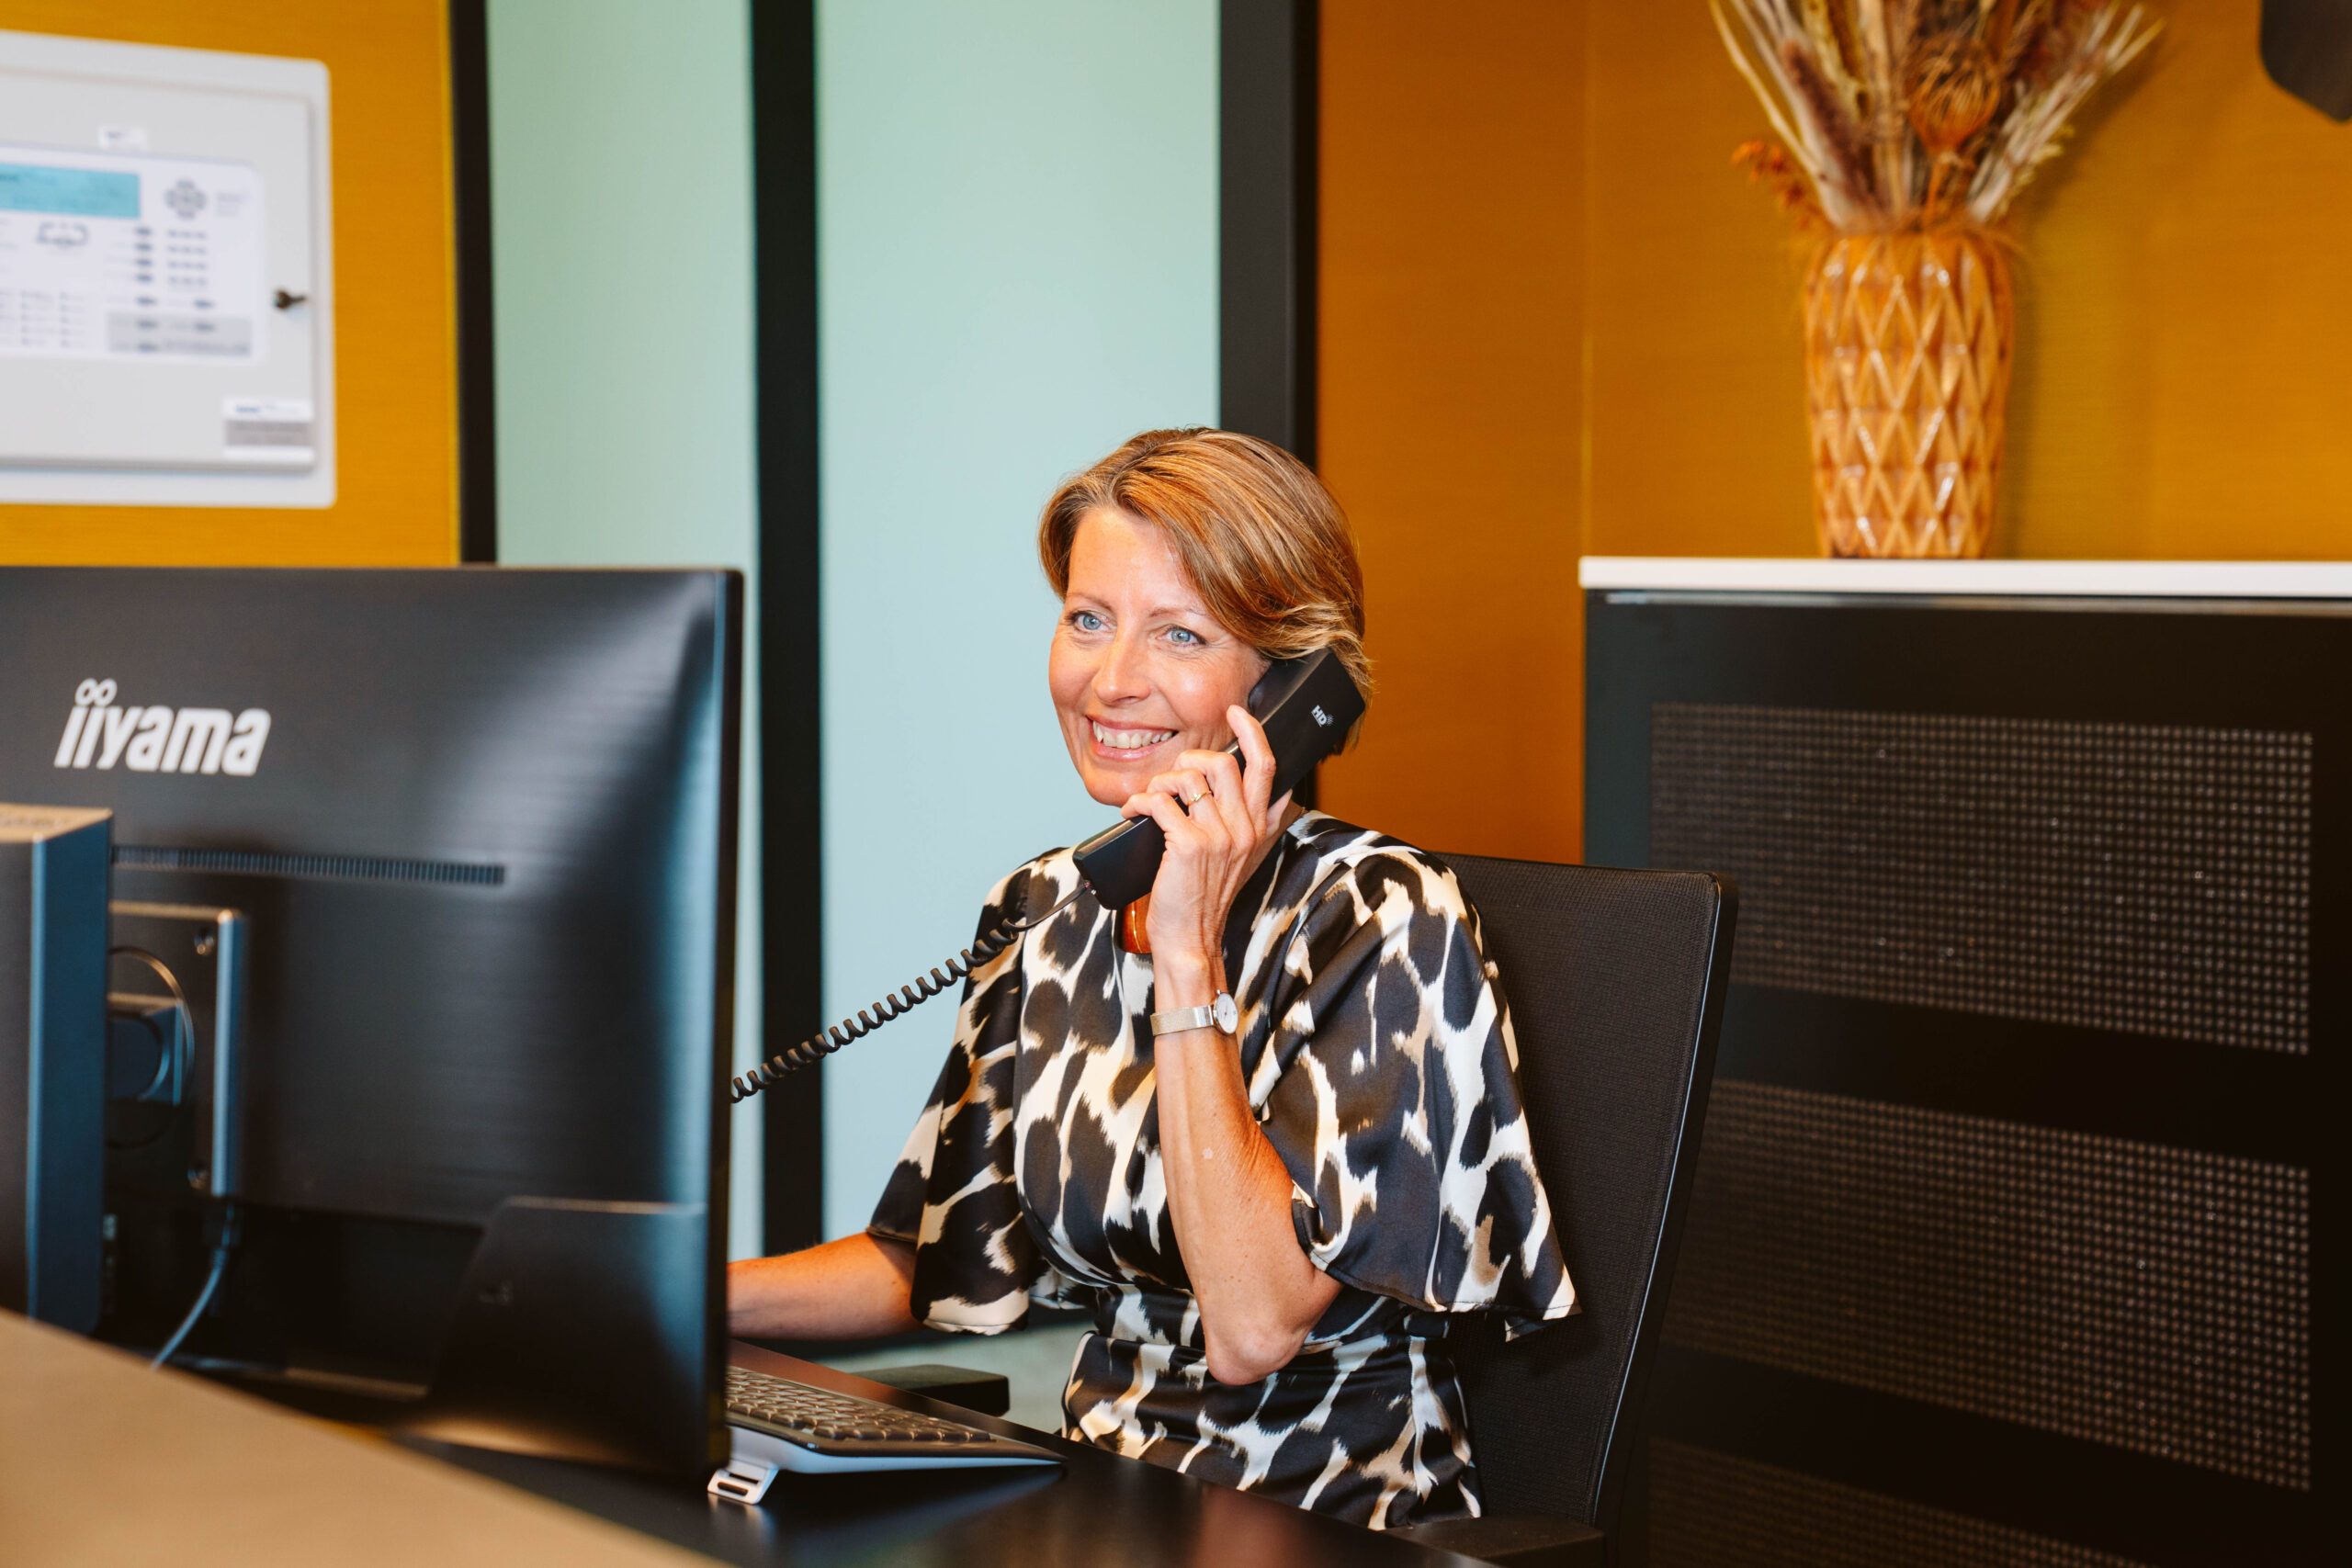
Van de modebranche naar KIBO: het verhaal van officemanager Marion Janse-Ridderhof
De medewerkers van KIBO ontfermen zich iedere dag over de cijfers van jouw onderneming en dat doen ze met één doel: jouw bedrijf tot een groter succes maken. In deze blogreeks stellen we al onze medewerkers aan je voor. Deze maand: officemanager Marion Janse-Ridderhof.
Hoe ben je bij KIBO terechtgekomen?
Na veertien jaar werkzaam te zijn geweest in de modebranche, voelde ik dat het tijd was voor een nieuwe uitdaging. Toen ik de vacature voor officemanager bij KIBO tegenkwam, dacht ik: ‘Wie niet waagt, wie niet wint.’ Wat mij direct aansprak, was dat ik in deze functie met mensen kon blijven werken. Tegelijkertijd was het een flinke stap buiten mijn comfortzone. Toch heb ik geen moment spijt gehad van mijn keuze. Het voelde als een frisse start en een kans om mezelf opnieuw uit te vinden.
Je begon dus tijdens de coronaperiode. Hoe was dat voor jou?
Mijn start bij KIBO verliep anders dan verwacht. Ik begon in januari 2020, en in maart brak de coronapandemie uit. Hierdoor werkten mijn collega’s grotendeels vanuit huis, wat het lastig maakte om hen persoonlijk te leren kennen. Tegelijkertijd bood deze situatie mij de mogelijkheid om zelfstandig mijn draai te vinden in mijn nieuwe rol. Ik moest veel zelf uitzoeken, maar dat heeft me juist waardevolle kennis en ervaring opgeleverd.
En hoe ziet je werk er nu uit?
Geen dag is hetzelfde! Ik heb een breed takenpakket en werk voor verschillende klanten, waardoor mijn werk altijd dynamisch en afwisselend blijft. Ik ontvang bezoekers op kantoor, beantwoord telefoontjes en zorg ervoor dat alles op rolletjes loopt. Hoewel ik niet direct betrokken ben bij de inhoudelijke financiële werkzaamheden, draag ik bij aan een soepele dienstverlening voor onze klanten. Als er iets urgents speelt, pakken mijn collega’s en ik dit direct op. Daarnaast houd ik de kantoorvoorraad bij en ben ik verantwoordelijk voor diverse administratieve taken, zoals het versturen van belastingaangiftes en brieven, het onboarden van nieuwe klanten in ons systeem en het archiveren van documenten. Er is altijd genoeg te doen!
Hoe blijf jij je ontwikkelen bij KIBO?
Elke dag brengt nieuwe uitdagingen met zich mee. Hoewel ik geen financiële achtergrond heb, krijg ik continu de kans om nieuwe kennis op te doen en uiteenlopende taken op te pakken. Dit leerproces maakt mijn werk niet alleen interessant, maar zorgt er ook voor dat ik mijzelf blijf ontwikkelen.
En hoe ervaar je de samenwerking met je collega’s?
De samenwerking met mijn collega’s is uitstekend! Ik werk in een team van enthousiaste, gedreven en gezellige mensen die altijd het beste voor hun klanten willen bereiken. Er is een sterke collegialiteit: we staan altijd voor elkaar klaar en helpen waar nodig. Daarnaast is er ruimte voor een praatje en een grapje, wat het werken bij KIBO extra plezierig maakt.

Samen bouwen aan slimme constructies: de samenwerking tussen Cerfix en KIBO
Cerfix is een ingenieursbureau met vestigingen in Dirksland en Heinkenszand. Met een team van 25 specialisten werken ze aan constructieberekeningen en -tekeningen voor uiteenlopende bouwprojecten, van beton- en staalconstructies tot houtbouw en funderingen. Hoewel het bureau veel projecten in Zuidwest-Nederland realiseert, levert het ook constructieadvies voor bouwprojecten door heel Nederland en daarbuiten. We spreken met Nardi Bolle, die sinds 2013 als directeur en constructeur betrokken is bij Cerfix.
Van prefab tot beton
De projecten van Cerfix zijn divers. Denk aan woningbouw, utiliteitsbouw en industriebouw, waaronder projecten in de havens van Rotterdam en Vlissingen. “Binnen Cerfix werken we met verschillende teams, die elk een specialisme hebben. Als projectleider en constructeur focus ik me samen met mijn team vooral op de houtskeletbouw, waar we prefab dakelementen en wanden berekenen en tekenen,” vertelt Nardi. “Maar ons werk gaat veel verder dan houtskeletbouw en prefab, want we ontwikkelen ook constructies in beton en staal. Voor elk project, groot of klein, bieden wij een doordacht en op maat gemaakt constructieadvies.”
Een accountant die verder kijkt dan de cijfers
De samenwerking met KIBO begon al in 2013, toen Nardi mede-eigenaar werd van Cerfix. Samen met compagnon Mario Verschuure zocht hij een accountant die niet alleen de cijfers inzichtelijk maakte, maar ook strategisch meedacht over de toekomst van het bedrijf. “We hoorden positieve verhalen over KIBO en merkten al snel waarom. Martin begeleidde ons in de beginfase en maakte direct indruk met zijn betrokkenheid en oplossingsgerichte aanpak. KIBO heeft ons in die tijd onder andere geholpen bij het opzetten van de bedrijfsstructuur.”
Strategisch meedenken
“KIBO is een belangrijke schakel geworden in onze organisatie,” aldus Nardi. “Ze ondersteunen ons bij de jaarrekeningen, loonadministratie en belastingadvies, maar de toegevoegde waarde zit vooral in het adviseren. Zo gaven ze tijdens de nieuwbouw van ons bedrijfspand waardevol advies, waardoor we de financiële kant soepel en overzichtelijk konden organiseren.”
Persoonlijke en daadkrachtige werkwijze
Nardi kan de persoonlijke aanpak en het doorzettingsvermogen van KIBO waarderen. “Ze doen hun werk met volle inzet en hebben oog voor wat echt belangrijk is,” zegt hij. “Diana is onze vaste contactpersoon en schakelt snel. Geen vraag is te veel. KIBO is dan ook allesbehalve een standaard accountant, ze denken proactief mee over financiële strategieën, fiscale vraagstukken en groeimogelijkheden.”
Trots
In de afgelopen jaren heeft Cerfix een sterke groei doorgemaakt. “Nu werken we met een team van 25 collega’s aan toonaangevende projecten binnen bouwend Nederland. Dat is iets waar ik echt trots op ben,” vertelt Nardi. Hij kijkt uit naar de toekomst en is blij met de rol die KIBO daarin blijft spelen.
Importeren zonder direct btw af te dragen: de vergunning artikel 23
Bij de import van goederen van buiten de EU moet je bij de invoer de btw afdragen. Deze btw kan je als ondernemer pas bij de btw-aangifte terugvragen. Ondernemers moeten de btw feitelijk voorfinancieren. Dit levert een liquiditeitsnadeel op. Voor ondernemers die regelmatig goederen importeren van buiten de EU is er een oplossing: de vergunning artikel 23. In dit blog lees je wat de vergunning artikel 23 is en hoe deze werkt.
Wat is een vergunning artikel 23?
Een vergunning artikel 23 is een document waarmee je de btw bij import mag verleggen naar je btw-aangifte. Dit betekent dat je de btw niet eerst uit eigen zak hoeft voor te schieten en later terugvraagt. Dit verbetert je cashflow en maakt het importproces een stuk soepeler.
De vergunning artikel 23 moet worden aangevraagd bij de Belastingdienst. Je kunt de vergunning aanvragen als je voldoet aan de volgende voorwaarden:
- Je bent ondernemer voor de btw
- Je importeert regelmatig goederen van buiten de EU
- Je doet per kwartaal of maand btw-aangifte
- Je voert een aparte administratie waaruit eenvoudig blijkt hoeveel btw je bij import moet betalen.
Als je gebruik maakt van de kleineondernemersregeling kom je niet in aanmerking voor de vergunning artikel 23.
Verwerking in de btw-aangifte
Het verleggen van de btw op invoer gebeurt in de btw-aangifte over de betreffende periode. De verschuldigde btw bij invoer moet je aangeven in rubriek 4a (inkopen vanuit landen buiten de EU). Vervolgens kan je dezelfde btw in rubriek 5b (voorbelasting) terugvragen. De verschuldigde btw op de ingevoerde goederen is per saldo nihil. Hierdoor hoef je geen btw te voorfinancieren.
Vragen
Ben je benieuwd of jij in aanmerking komt voor de vergunning artikel 23 of wil je hulp bij het aanvragen van deze vergunning? Neem contact op met één van onze adviseurs.
De voordelen en gevolgen van het fietsplan voor de dga en werknemers
Nederland is een fietsland en ook het fietsplan wint aan populariteit. Het fietsplan stimuleert werkgevers en hun werknemers (óók dga’s) om vaker de fiets te pakken. In dit blog lees je alles over de regels en voordelen van het fietsplan.
Afschrijven in vijf jaar
Als werkgever kun je een fiets kopen of leasen en deze ter beschikking stellen aan je werknemers. Bij aankoop blijft de fiets jouw eigendom en mag je deze in vijf jaar afschrijven.
Extra aftrekposten
Voor de aanschaf van een zakelijke fiets kun je gebruik maken van de kleinschaligheidsinvesteringsaftrek. Je leest hier meer over investeren met belastingvoordeel.
Beperkte btw-aftrek
Gebruik je de fiets (ook) voor woon-werkverkeer? Dan is de btw-aftrek op de aanschaf beperkt tot maximaal € 130. Dit betekent dat je bij een fiets met een aanschafprijs boven de € 749 niet het volledige btw-bedrag kunt aftrekken.
Bijtelling voor privégebruik
De werknemer mag de fiets onbeperkt privé gebruiken en hoeft de fiets niet voor woon-werkverkeer te gebruiken. Voor het privégebruik van de fiets komt er een bijtelling op het bruto jaarsalaris. Deze bijtelling bedraagt 7% van de consumentenadviesprijs per jaar. De bijtelling is niet te voorkomen door een rittenadministratie bij te houden.
Wil je dat de fiets de werknemer niets kost? Breng het bedrag van de bijtelling dan onder in de werkkostenregeling.
Als de werknemer meebetaalt, mag zijn maandelijkse bijdrage in mindering worden gebracht op het bedrag van de bijtelling. Je mag niet meer aan eigen bijdrage aftrekken dan het bedrag van de bijtelling.
Geen onbelaste reiskostenvergoeding
Als een werknemer de fiets van de zaak gebruikt voor woon-werkverkeer of zakelijke ritten, kan er geen onbelaste reiskostenvergoeding meer worden betaald voor deze kilometers. Voor ritten met de auto of het OV, kan wel een onbelaste reiskostenvergoeding worden betaald.
Conclusie
Wil jij als werkgever je werknemers – of jezelf als DGA – stimuleren om meer te bewegen? Overweeg dan een fiets van de zaak! Naast gezondheidsvoordelen biedt het fietsplan fiscale voordelen voor zowel werkgevers als werknemers met de afschrijvingsmogelijkheden, (beperkte) btw-aftrek en de lage bijtelling van 7%.
Vergeet niet vóór 1 februari uitbetaalde bedragen aan derden te melden
Heb je in 2024 geld betaald aan iemand die geen ondernemer is en ook niet bij jou in dienst is? Of heb je geld betaald aan personen die factureren zonder btw? Dan moet je deze betalingen vóór 1 februari 2025 doorgeven aan de Belastingdienst. Hoe dat werkt, hangt af van jouw situatie. Er zijn twee groepen: inhoudingsplichtige en niet-inhoudingsplichtige uitbetalers. Hieronder leggen we uit wat jij moet doen.
Inhoudingsplichtige uitbetaler
Heb je een loonheffingennummer en doe je aangifte loonheffingen? Dan ben je een inhoudingsplichtige uitbetaler. Ook als je bij de Belastingdienst bekend bent vanwege eerdere meldingen over uitbetaalde bedragen aan derden, hoor je bij deze groep.
Je bent verplicht de volgende gegevens aan te leveren:
- het bedrag dat je hebt betaald;
- de datum van betaling;
- de NAW-gegevens, geboortedatum en het BSN van de ontvanger.
Heb je deze gegevens nog niet compleet? Vraag ze dan op. Ook zonder uitnodiging van de Belastingdienst moet je deze informatie aanleveren.
Niet-inhoudingsplichtige uitbetaler
Heb je géén loonheffingennummer? Dan ben je een niet-inhoudingsplichtige uitbetaler. In dit geval hoef je alleen gegevens door te geven als de Belastingdienst je daar specifiek om vraagt.
Wat je moet aanleveren:
- het bedrag dat je hebt betaald;
- de datum van betaling;
- de NAW-gegevens en geboortedatum van de ontvanger
Let op: als niet-inhoudingsplichtige mag je geen BSN van de ontvanger vastleggen of doorgeven.
Heb je vragen? Onze adviseurs helpen je graag!

De stille kracht achter jouw cijfers: Accountant Gerbrand Kloosterman aan het woord
De medewerkers van KIBO ontfermen zich iedere dag over de cijfers van jouw onderneming en dat doen ze met één doel: jouw bedrijf tot een groter succes maken. In deze blogreeks stellen we al onze medewerkers aan je voor. Deze maand: Accountant Gerbrand Kloosterman.
Wat doe je bij KIBO?
Ik werk als Accountant bij KIBO en mijn werk speelt zich vooral achter de schermen af. Ik stel jaarrekeningen samen en review regelmatig het werk van mijn collega’s. Verder rapporteer ik adviespunten die waardevol kunnen zijn voor klanten. Bovendien zorg ik ervoor dat ik altijd op de hoogte ben van vaktechnische ontwikkelingen.
Wat vind je het leukste aan je werk?
Dat ik samen met mijn collega’s het verschil kan maken voor ondernemers. Door goed samen te werken, zorgen we ervoor dat alles soepel en volgens de regels verloopt. Daarnaast vind ik de korte lijnen binnen KIBO prettig. We kunnen snel schakelen en elkaar ondersteunen waar nodig. Dat maakt samenwerken niet alleen effectief, maar ook leuk.
Hoe ben je 8 jaar geleden bij KIBO terechtgekomen?
Net zoals een aantal andere collega’s ken ik Hein en Martin van mijn vorige werkgever. Zo’n acht jaar geleden vroegen ze me of ik bij KIBO wilde komen werken. Het was een mooie kans, waar ik geen moment spijt van heb gehad. In de afgelopen jaren is KIBO flink gegroeid: we werkten eerst met tien man en inmiddels zijn we uitgegroeid naar een team van zo’n 35 collega’s. Het leuke hiervan is dat we steeds meer ondernemers kunnen helpen groeien.
In deze acht jaar heb ik dan ook al veel leuke momenten mogen meemaken. Bijvoorbeeld de verhuizing naar ons nieuwe pand aan de Zernikeweg te Middelharnis. Er werd een groot feest georganiseerd voor zowel medewerkers als klanten. Ook het tienjarige jubileum van KIBO werd groots gevierd bij Zoet of Zout in Stellendam. Al met al mooie momenten!
Wat is jouw tip aan ondernemers?
Doe vooral wat je leuk vindt en waar je goed in bent. Dat geldt dus ook voor je administratie, je moet hier niet mee prutsen. Laat het aan professionals over, zoals KIBO. Zo weet je zeker dat alles goed geregeld is en kun jij je volledig richten op het runnen van je onderneming.
Voor de administratie
Wat doe je graag in je vrije tijd?
Ik houd van boeken lezen, maar ik wandel en fiets ook graag door de Zeeuwse natuur. Ik vind het leuk om foto’s te maken en dat doe ik dan ook regelmatig tijdens het wandelen of fietsen. En voor de Zeeuwen: misschien kom je mijn foto’s wel tegen op Omroep Zeeland!
Tot slot, cijfers of letters?
Dan kies ik voor letters. Niet alleen omdat ik graag lees, maar ook omdat letters essentieel zijn in mijn werk. Om cijfers goed te kunnen opstellen, moet je namelijk veel lezen. Denk aan wet- en regelgeving, overeenkomsten en (nieuwe) richtlijnen voor jaarverslaggeving. Letters zijn dus onmisbaar om de cijfers op orde te krijgen.
Fiets van de zaak: gezond, milieuvriendelijk en fiscaal voordelig!
Het gebruik van een fiets van de zaak wordt steeds populairder. Met de fiets naar het werk is gezond, milieuvriendelijk en in drukke steden ook gemakkelijk. Maar hoe zit het eigenlijk met de fiscale aspecten van een fiets van de zaak? In dit blog leggen we uit wat de regels en voordelen zijn voor ondernemers.
Als ondernemer kun je er namelijk voor kiezen om een fiets aan te schaffen binnen je onderneming als je deze voor minimaal 10% zakelijk gebruikt. Het gaat daarbij om woon-werkverkeer en zakelijke afspraken.
Alle kosten zijn aftrekbaar
Wanneer je de fiets binnen je onderneming aanschaft, zijn alle kosten aftrekbaar als zakelijke kosten. Naast de aanschafkosten van de fiets zijn ook de kosten van accessoires aftrekbaar. Ook de onderhouds- en reparatiekosten en de verzekeringspremie voor de fiets zijn zakelijk aftrekbaar. Ten slotte heb je de extra afschrijvingskosten. Je mag de fiets afschrijven in 5 jaar.
Extra aftrekposten
Voor de aanschaf van een zakelijke fiets kun je gebruik maken van de kleinschaligheidsinvesteringsaftrek. Je leest hier meer over investeren met belastingvoordeel. Koop je een elektrische bakfiets of cargobike? Dan kun je onder voorwaarden 36% milieu-investeringsaftrek krijgen en in één keer 75% van het aanschafbedrag willekeurig afschrijven. Deze aftrekposten mogen worden gecombineerd met de kleinschaligheidsaftrek.
Bijtelling voor privégebruik
Gebruik je de fiets ook privé? Dan geldt er een bijtelling van 7% van de consumentenadviesprijs per jaar. Dit bedrag wordt gezien als privéonttrekking en verhoogt de belastbare winst van de onderneming.
Het bedrag van de bijtelling is nooit hoger dan de totale kosten (inclusief afschrijving) van de fiets in het jaar. Zijn de totale kosten lager? Dan mag je dat bedrag als bijtelling opgeven.
Btw
Ben je een btw-plichtige ondernemer? Dan mag je de btw op alle kosten terugvragen bij je btw-aangifte. Aan het eind van het jaar moet een btw-correctie worden gemaakt voor het privégebruik van de fiets. Dit percentage wordt vaak geschat op basis van het werkelijke gebruik.
Conclusie
Gebruik jij je fiets binnen je onderneming en wil je een nieuwe fiets aanschaffen? Of ben je van plan om een fiets binnen de onderneming te gebruiken? Overweeg de fiets binnen de onderneming aan te schaffen. Dan zijn alle kosten van de fiets aftrekbaar voor de inkomstenbelasting. Voor het privégebruik geldt een beperkte correctie van 7% óf de werkelijke kosten als die lager zijn.
Neem altijd contact op met een accountant of belastingadviseur als je een elektrische bakfiets of cargobike op de zaak wilt aanschaffen. Zo loop je nooit de extra aftrekposten mis!
Ondernemen in België en Nederland, Hans Bos over de samenwerking met KIBO
Hans Bos is zaakvoerder van het Belgische bedrijf Special Industrial Repair (SIR). Dit bedrijf is specialist in waterdichting en betonsanering. Ze werken met zo’n 15 medewerkers aan grote projecten zoals de Botlektunnel, het energie-eiland in Vlissingen en de Comol5 RijnlandRoute. SIR is actief door heel Nederland, België en daarbuiten. Naast SIR heeft Hans nog drie andere bedrijven in Nederland en België. We praten met Hans over zijn onderneming en de belangrijke rol die KIBO hierbij al jaren speelt.
Een nieuwe start
Hans stapte ruim tien jaar geleden in bij SIR, nadat hij zijn compagnon ontmoette. Daarvoor werkte hij bij een bouwadviesbureau. “Ik wilde iets nieuws doen en bij SIR vond ik die uitdaging,” vertelt Hans. In 2015 sloeg het noodlot toe. Zijn compagnon overleed en het bedrijf werd technisch failliet verklaard. “Met behulp van mijn Belgische zakenpartner, accountant én KIBO hebben we het bedrijf succesvol doorgestart.” Sindsdien staat SIR er sterker voor dan ooit.
Een hechte samenwerking
De samenwerking tussen Hans en KIBO gaat al jaren terug. “Ik weet niet eens meer hoe lang we al samenwerken,” vertelt hij lachend. KIBO verzorgt de jaarrekening, kwartaalaangiften en loonadministratie voor de Nederlandse tak van zijn bedrijven. Daarnaast werkt KIBO nauw samen met de Belgische accountant. “Doordat we bijvoorbeeld te maken hebben met zowel Nederlandse als Belgische wetgeving, is het prettig dat de twee partijen snel met elkaar kunnen schakelen.”
Eerlijk advies
KIBO is daarnaast een zakelijk adviseur voor Hans. “Ik waardeer hun realistische aanpak. Ze denken met me mee, maar houden me ook met beide benen op de grond. Als een idee niet haalbaar is, vertellen ze me dat ook gewoon,” zegt Hans. “Ik ben zelf een realist, dus die eerlijkheid waardeer ik enorm. En hoewel KIBO de laatste jaren flink gegroeid is, blijven ze bij zichzelf. Dat maakt ze erg betrouwbaar.”
De toekomst
Voor de toekomst heeft Hans duidelijke plannen. “Ik wil mijn twee Belgische bedrijven verkopen en meer tijd doorbrengen met mijn familie. Tijd spenderen met mijn kleindochter is onbetaalbaar,” vertelt hij. Toch blijft hij graag betrokken bij SIR als adviseur. “En KIBO helpt me om deze overgang goed en soepel te laten verlopen.”
De werkkostenregeling (WKR), hoe zat het ook alweer?
De WKR is een fiscale regeling die het voor werkgevers mogelijk maakt om bepaalde vergoedingen en verstrekkingen aan werknemers belastingvrij te geven. Denk hierbij aan een kerstpakket, een fiets van de zaak of een bedrijfsuitje.
Binnen de WKR heb je een vrije ruimte waarin je belastingvrij je werknemers een vergoeding of verstrekking kunt doen. De vrije ruimte is een percentage van de fiscale loonsom van de onderneming. Alles wat je boven deze vrije ruimte vergoedt of verstrekt, wordt belast met een eindheffing van 80%.
Hoe groot is de vrije ruimte?
In 2025 bedraagt de vrije ruimte 2% van de eerste € 400.000 van de fiscale loonsom en 1,18% over het bedrag daarboven. Voor je beeldvorming geven we twee voorbeelden: bij een loonsom van € 300.000 bedraagt de vrije ruimte € 6.000. Bij een loonsom van € 500.000 bedraagt de vrije ruimte € 9.180.
Welke kosten vallen onder de vrije ruimte?
Als werkgever kun je de vrije ruimte gebruiken voor alle gebruikelijke vergoedingen en verstrekkingen aan een werknemer. De bekende voorbeelden zijn personeelsfeestjes, kerstpakketten, fitnessabonnementen, een fiets of bonus. Tot een bedrag van € 2.400 is een vergoeding of bonus per definitie niet ongebruikelijk.
Moet alles uit de vrije ruimte worden betaald?
Niet alle vergoedingen en verstrekkingen behoeven uit de vrije ruimte te worden betaald. De volgende vergoedingen en verstrekkingen hebben geen gevolgen voor de loonbelasting:
- Nihilwaarderingen: Bepaalde voorzieningen worden voor de loonbelasting op nihil gewaardeerd en gaan daardoor niet ten koste van de vrije ruimte. Denk aan werkkleding, consumpties (geen maaltijd) voorzieningen op de werkplek, zoals een bureau of stoel, geldt dat deze niet ten koste gaan van de vrije ruimte.
- Gerichte vrijstellingen: Voor bepaalde vergoedingen en verstrekkingen geldt een vrijstelling voor de loonbelasting. De meest gebruikte vrijstellingen zijn de reiskostenvergoeding tot € 0,23 per kilometer (2025), maaltijden bij overwerk en opleidingskosten.
- Intermediaire kosten: Als een werknemer kosten voorschiet voor de werkgever en die kosten declareert, gaat dit niet ten laste van de vrije ruimte. Denk aan brandstofkosten en parkeerkosten voor een zakelijke reis of kosten van een zakelijke lunch.
Waar moet ik verder op letten?
Bij de WKR gaat het om de kosten inclusief btw. Let daar goed op, want overschrijding van de vrije ruimte kost je 80% eindheffing.
Bijeenkomsten met een zakelijke insteek zoals een presentatie of vergadering vallen niet onder de WKR. Door een zakelijke activiteit te koppelen aan de bijeenkomst behoef je (een deel van) de kosten niet onder te brengen in de vrije ruimte.
Overweeg de locatie van een personeelsbijeenkomst. Een personeelsbijeenkomst op de werkplek wordt namelijk altijd op nihil gewaardeerd. Enkel voor maaltijden geldt een normbedrag van slechts € 3,95 (2025) per werknemer. Vindt de bijeenkomst plaats op een externe locatie, dan valt de gehele factuur inclusief btw in de vrije ruimte.
Heb jij een vraag over een specifieke situatie binnen jouw bedrijf en de WKR? Onze adviseurs denken graag met je mee. Je kunt ons telefonisch bereiken op 0187-760010.
Personeelsbijeenkomst organiseren: externe locatie of juist op de zaak?
Het organiseren van een personeelsbijeenkomst heeft fiscale gevolgen. Daarbij is er verschil tussen een bijeenkomst op de zaak en een bijeenkomst op een externe locatie. In dit blog lees je hoe je een personeelsbijeenkomst fiscaal gunstig kunt organiseren.
Personeelsbijeenkomst op de zaak
Een personeelsbijeenkomst op de zaak is de voordeligste optie. Niet alleen vanwege de lagere kosten, maar ook door de belastingheffing.
Het grote verschil zit in de loonheffing. Bij een bijeenkomst op de zaak vallen de kosten voor consumpties voor de loonheffing onder de nihilwaardering. Dat betekent dat de deze bijeenkomst geen belast loon is voor de werknemers. Ook gaan de kosten niet ten laste van de vrije ruimte van de WKR.
Enkel voor een maaltijd moet je een normbedrag van € 3,95 (2025) aanmerken als loon. Dit bedrag kan ook als eindheffingsloon in de vrije ruimte worden ondergebracht.
Voor de inkomstenbelasting en vennootschapsbelasting vallen (een deel van) de kosten onder de beperkt aftrekbare kosten. De btw is aftrekbaar als voorbelasting zolang er enkel werknemers aanwezig zijn en de kosten per werknemer niet hoger zijn dan € 227.
Personeelsbijeenkomst op externe locatie
Wanneer de personeelsbijeenkomst op een externe locatie wordt gehouden is er geen gerichte vrijstelling of nihilwaardering. Hierdoor worden alle kosten voor de werknemer aangemerkt als loon. Het gaat daarbij om de kosten inclusief btw. Deze kosten moeten als eindheffingsloon worden aangewezen en gaan ten laste van de vrije ruimte.
Voor inkomstenbelasting, vennootschapsbelasting en btw is er geen verschil ten opzichte van een personeelsfeest op de werkplek.
Personeelsbijeenkomst met inhoud
Het organiseren van een personeelsbijeenkomst buiten de deur betekent niet per definitie dat alle kosten als loon moeten worden gezien. Wanneer je kunt aantonen dat het zakelijk karakter overheerst vallen de kosten onder de gerichte vrijstelling. Een verdeling naar rato van zakelijkheid versus consumptief is ook hier mogelijk.
Wanneer een deel van de personeelsbijeenkomst wordt gebruikt voor studie of een strategiebespreking, vallen deze kosten onder de vrijstelling voor cursussen en congressen. Andere activiteiten die zien op ontspanning, zoals karten, een kookworkshop of een escaperoom, vormen wel belast loon voor de werknemers. Deze kosten komen ten laste van de vrije ruimte.
Maak bij de organisatie van de eerstvolgende personeelsbijeenkomst optimaal gebruik van de mogelijkheden. Heb je een vraag over dit onderwerp of de WKR in het algemeen? Aarzel niet en neem contact met ons op via 0187-760010.